

Le dispositif Pinel a pris fin et le nouveau statut de bailleur privé, en vigueur depuis le 21 février 2026, vient combler ce vide en remplaçant la réduction d’impôt classique par un mécanisme d’amortissement comptable souvent plus efficace pour réduire la base imposable de vos revenus fonciers.
Ce régime modernisé impose toutefois des règles d’éligibilité strictes et un changement de logique fiscale qu’il faut maîtriser dès maintenant pour préparer vos futures acquisitions.
Les profils éligibles et les conditions impératives du statut
Les investisseurs concernés et les exclusions du dispositif
Ce statut s’adresse prioritairement aux personnes physiques qui réalisent des investissements locatifs à titre privé. Vous pouvez également y accéder via une société civile immobilière (SCI), à condition qu’elle soit soumise à l’impôt sur le revenu. Le dispositif est réservé à la location nue relevant des revenus fonciers. À ce titre, les investissements en location meublée (LMP et LMNP) et les structures soumises à l’impôt sur les sociétés (IS) sont exclus.
Avant de vous lancer, vérifiez les conditions d’éligibilité au statut de bailleur privé pour vous assurer que votre situation fiscale correspond aux exigences du dispositif. Notez que des plafonds annuels de déduction s’appliquent : de 8 000 € à 12 000 € par an et par foyer fiscal, selon le type de loyer retenu (intermédiaire, social ou très social).
Les critères de performance énergétique pour le neuf et l’ancien
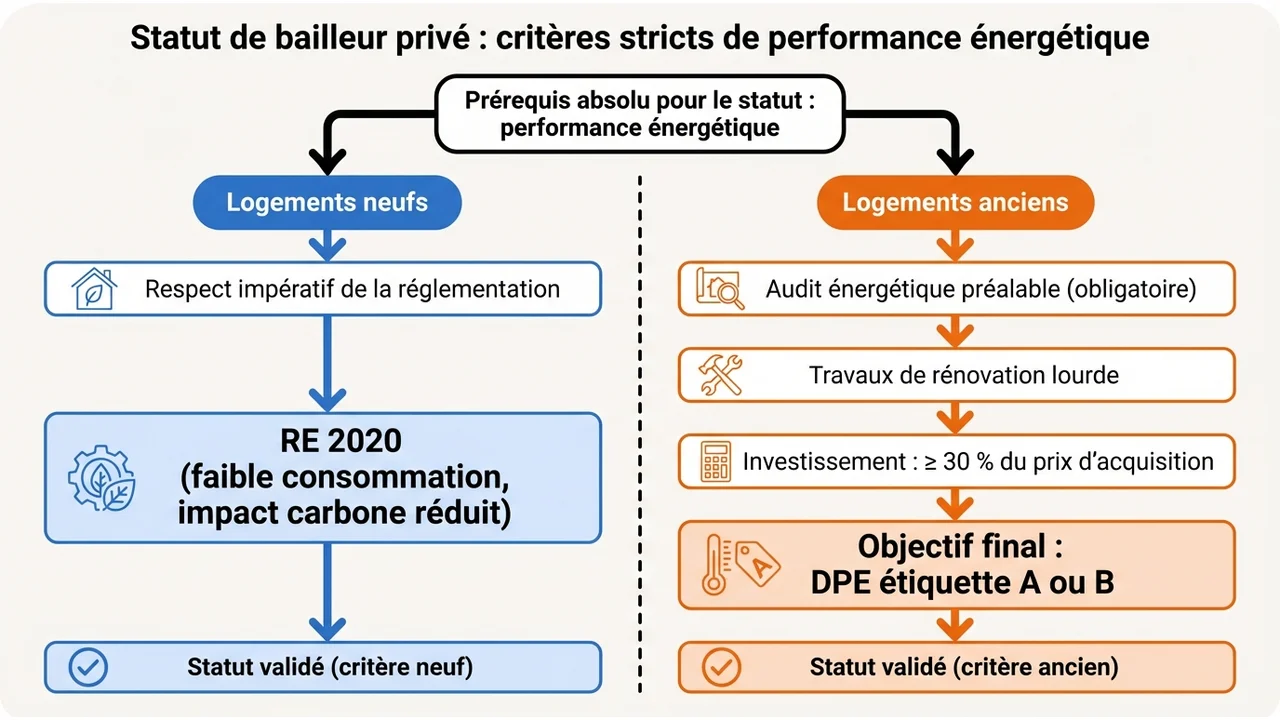
La performance énergétique constitue un prérequis important pour valider votre statut. Pour les biens neufs, le logement doit respecter les normes environnementales applicables au moment de la construction. Cette norme garantit une faible consommation et un impact carbone réduit.
Si vous investissez dans l’ancien, un simple rafraîchissement ne suffit pas. Vous devez réaliser des travaux de rénovation lourde représentant au minimum 30 % du prix d’acquisition, afin d’atteindre une étiquette A ou B au Diagnostic de Performance Énergétique (DPE).
Un audit énergétique préalable est recommandé pour valider la cohérence de ces améliorations avant la mise en location, même s’il ne constitue pas une obligation légale.
Les règles de location concernant la durée et le plafonnement des loyers
Vous vous engagez à louer le bien nu à titre de résidence principale du locataire pendant une durée minimale de neuf ans. Cet engagement sur le long terme assure une stabilité au marché locatif. En contrepartie des avantages fiscaux, vous acceptez de respecter des plafonds de loyers (intermédiaire, social ou très social) ainsi que des plafonds de ressources des locataires.
Les loyers sont encadrés selon trois niveaux : intermédiaire, social ou très social. Les plafonds de loyers applicables sont fixés par la réglementation et varient selon le niveau retenu et la localisation du bien. Plus vous consentez à baisser le loyer, plus le mécanisme de déduction fiscale associé est avantageux.
Vous ne pouvez pas louer le bien aux membres de votre propre foyer fiscal, ni à vos ascendants ou descendants directs.
Le fonctionnement de l’avantage fiscal et le mécanisme d’amortissement
Le calcul de l’amortissement du bien sur les revenus locatifs
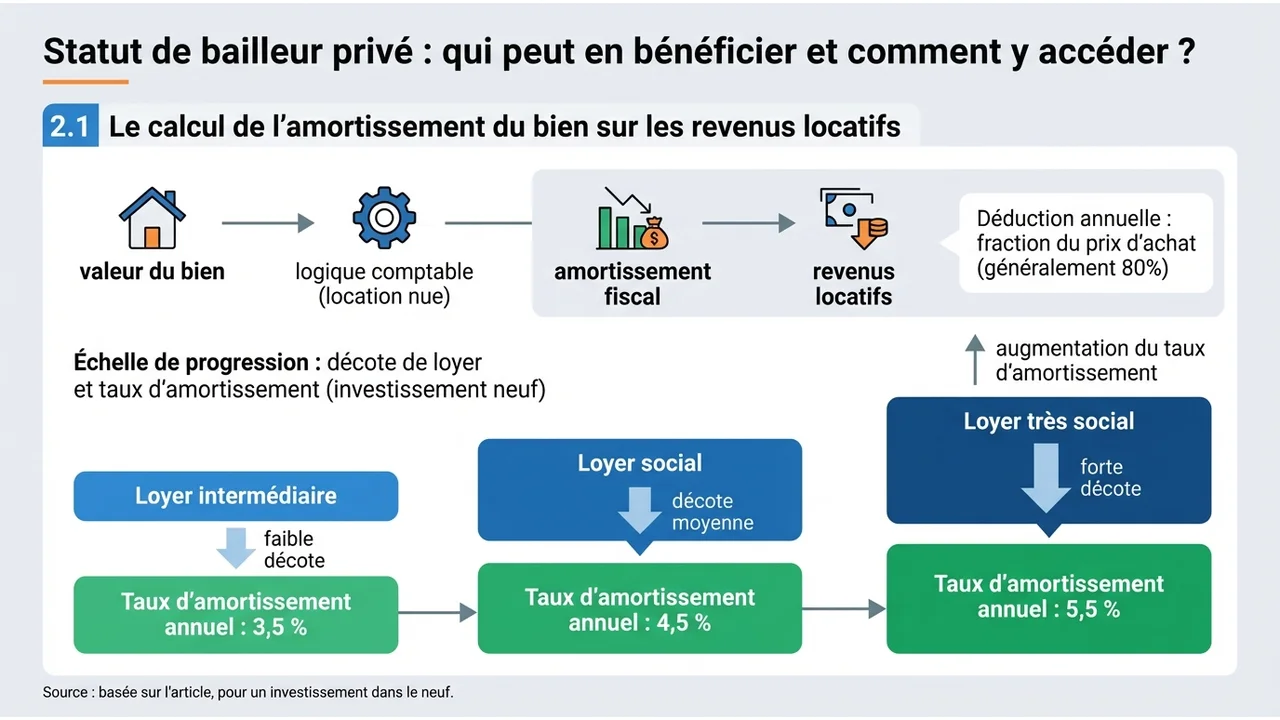
Contrairement au Pinel, ce système repose sur une logique comptable habituellement réservée à la location meublée, mais appliquée ici à la location nue. Vous déduisez chaque année une fraction du prix d’achat de vos revenus locatifs, ce qui permet de réduire la base imposable
Cet amortissement fiscal porte sur 80 % de la valeur du bien.
Le taux d’amortissement varie selon le niveau de loyer choisi et de la nature du bien (neuf ou ancien rénové). Pour un investissement dans le neuf, les taux d’amortissement augmentent à mesure que le loyer est inférieur au niveau du marché, le niveau « très social » ouvrant droit au mécanisme le plus favorable.
Voici les taux applicables pour un investissement dans le neuf selon la catégorie de loyer :
| Niveau de loyer | Taux d’amortissement annuel (Neuf) |
| Intermédiaire | 3,5 % |
| Social | 4,5 % |
| Très social | 5,5 % |
L’imputation des déficits et des charges sur le revenu global
Au-delà de l’amortissement, vous déduisez les charges réelles comme les intérêts d’emprunt, la taxe foncière et les frais de gestion. Lorsque ces charges sont supérieures aux loyers perçus, il est possible de générer un déficit foncier. Le mécanisme permet alors d’imputer ce déficit non seulement sur vos revenus locatifs, mais aussi sur votre revenu global, dans la limite de 10 700 € par an.
Cette capacité d’imputation allège votre imposition globale et rend l’opération particulièrement efficace pour les tranches marginales d’imposition élevées. Vous transformez ainsi une charge immobilière en levier de défiscalisation efficace.
La fin du zonage géographique pour une accessibilité élargie
Le dispositif Jeanbrun supprime les contraintes de zones tendues connues sous les lois précédentes. Vous ne dépendez plus des zonages ABC limitatifs. L’éligibilité s’étend à l’ensemble du territoire national, même si les plafonds de loyers et de ressources des locataires restent définis selon la localisation du bien.
Cette ouverture vous permet de cibler des marchés où la demande locative existe réellement sans être classés administrativement en zone tendue. Vous retrouvez une liberté dans le choix de l’emplacement de votre patrimoine. Cela favorise la revitalisation de certains territoires jusqu’alors exclus des dispositifs d’incitation fiscale.
La marche à suivre pour valider l’accès au statut de bailleur privé
L’acquisition d’un bien conforme avec un accompagnement type Cogedim
L’achat en Vente en l’État Futur d’Achèvement (VEFA) reste la voie la plus sécurisée pour garantir le respect des exigences en matière de performance énergétique sans gérer de travaux lourds. Pour l’ancien, vous devez valider les devis avant l’achat pour sécuriser le seuil de 30 % de rénovation. Le financement est une étape clé de ce processus.
Vous devez anticiper l’impact des loyers plafonnés sur votre trésorerie mensuelle. Il devient nécessaire de savoir comment calculer les mensualités d’un prêt immobilier pour vérifier que l’équilibre financier du projet reste viable malgré la modération des revenus locatifs. Une simulation précise évite les mauvaises surprises durant la phase d’amortissement.
Les obligations déclaratives spécifiques auprès de l’administration
L’accès au statut requiert une déclaration spécifique auprès des services fiscaux. Vous utiliserez probablement un formulaire dédié ou une annexe à la déclaration 2044 pour acter votre engagement de location. Ce document enregistre la date d’achèvement ou d’acquisition et le niveau de loyer retenu.
Vous devez déposer cette déclaration l’année de la prise d’effet du bail. Toute erreur ou omission dans cette démarche administrative risque de remettre en cause l’avantage fiscal. La rigueur déclarative conditionne la pérennité du statut sur toute la durée de l’engagement.
La gestion des justificatifs et le suivi de l’engagement locatif
L’administration fiscale peut contrôler votre dossier pendant plusieurs années. Il est fortement recommandé d’archiver l’ensemble des pièces prouvant votre éligibilité et le respect continu des conditions. L’absence de ces documents pourrait fragiliser votre dossier en cas de contrôle.
Voici les principaux éléments à conserver durant toute la période d’engagement :
- Le bail signé avec le locataire mentionnant le montant du loyer plafonné.
- Le diagnostic de performance énergétique (DPE) et l’audit pour les biens rénovés.
- Les factures détaillées des travaux de rénovation le cas échéant.
- L’avis d’imposition du locataire justifiant de ses ressources à la signature.
- Les quittances prouvant la location continue du bien.