

Le 1% logement, rebaptisé Action Logement en 2009, est une cotisation obligatoire pour les entreprises du secteur privé non agricole d’au moins 50 salariés. Le taux atteint 0,45% de la masse salariale et finance des aides au logement (prêts, garanties, accompagnement) destinées aux salariés. Pour savoir si votre employeur cotise, trois pistes : votre bulletin de salaire, votre service RH, ou le simulateur d’éligibilité du site actionlogement.fr.
Qu’est-ce que le 1% logement / Action Logement ?
Derrière l’expression familière de « 1% logement » se cache un dispositif technique appelé Participation des Employeurs à l’Effort de Construction (PEEC). C’est une contribution patronale créée pour financer le logement des salariés, devenue un pilier discret mais puissant de la politique du logement en France. Le terme « Action Logement » désigne aujourd’hui le groupe paritaire qui collecte cette cotisation et la redistribue sous forme d’aides concrètes.
Cadre légal et historique
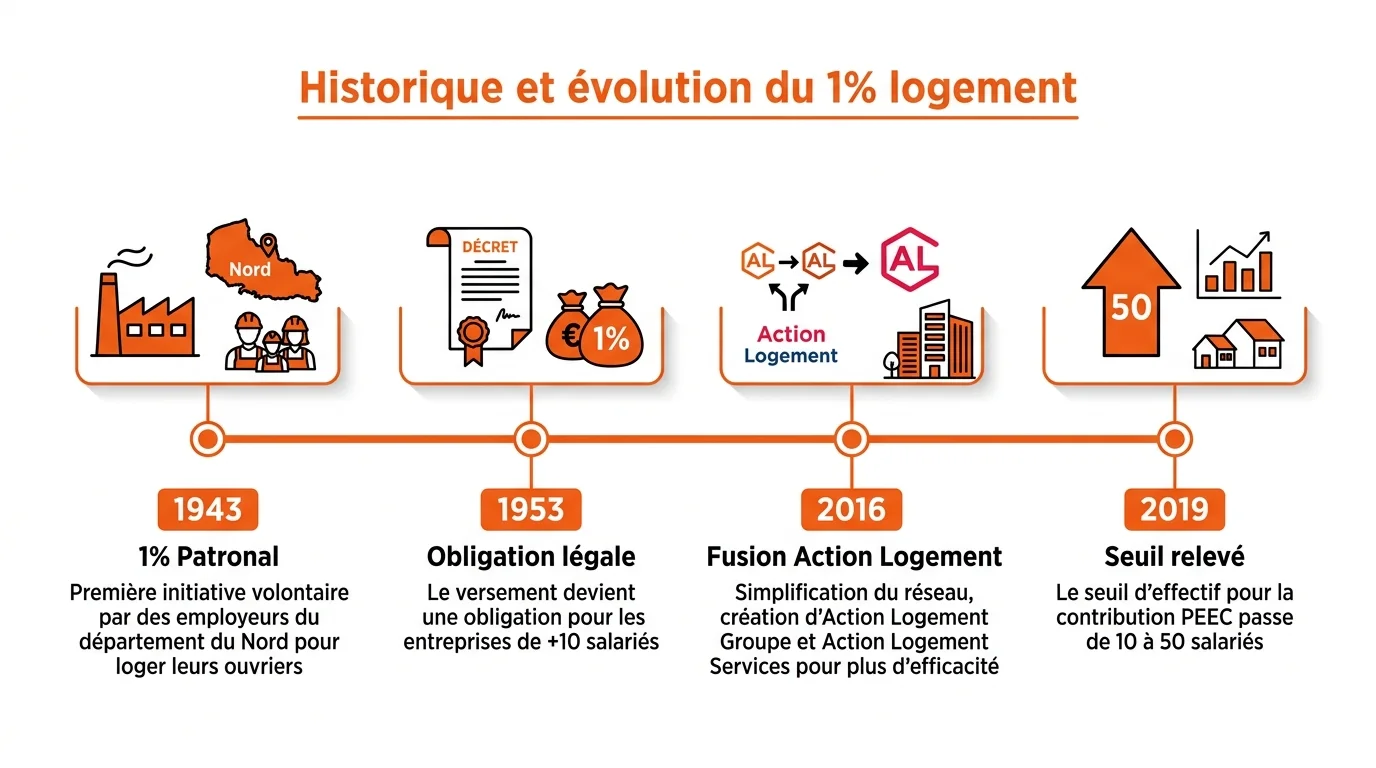
Le dispositif a vu le jour en 1943 dans le Nord de la France, à l’initiative du patronat textile et des syndicats, sous l’impulsion d’Albert Prouvost. Il est devenu obligatoire en 1953 sous la forme d’une cotisation patronale fixée alors à 1% de la masse salariale, d’où l’expression historique encore largement utilisée. Ce taux a été progressivement abaissé jusqu’à atteindre 0,45% aujourd’hui, le solde étant réorienté vers d’autres dispositifs publics du logement.
L’ordonnance du 20 octobre 2016 a profondément réorganisé l’écosystème en fusionnant l’Union des Entreprises et des Salariés pour le Logement (UESL) et les Comités Interprofessionnels du Logement (CIL) au sein d’un groupe paritaire unique : Action Logement. Vous retrouverez aujourd’hui deux structures principales, Action Logement Services (qui distribue les aides) et Action Logement Immobilier (qui gère un parc locatif social et intermédiaire).
Quels employeurs sont concernés ?
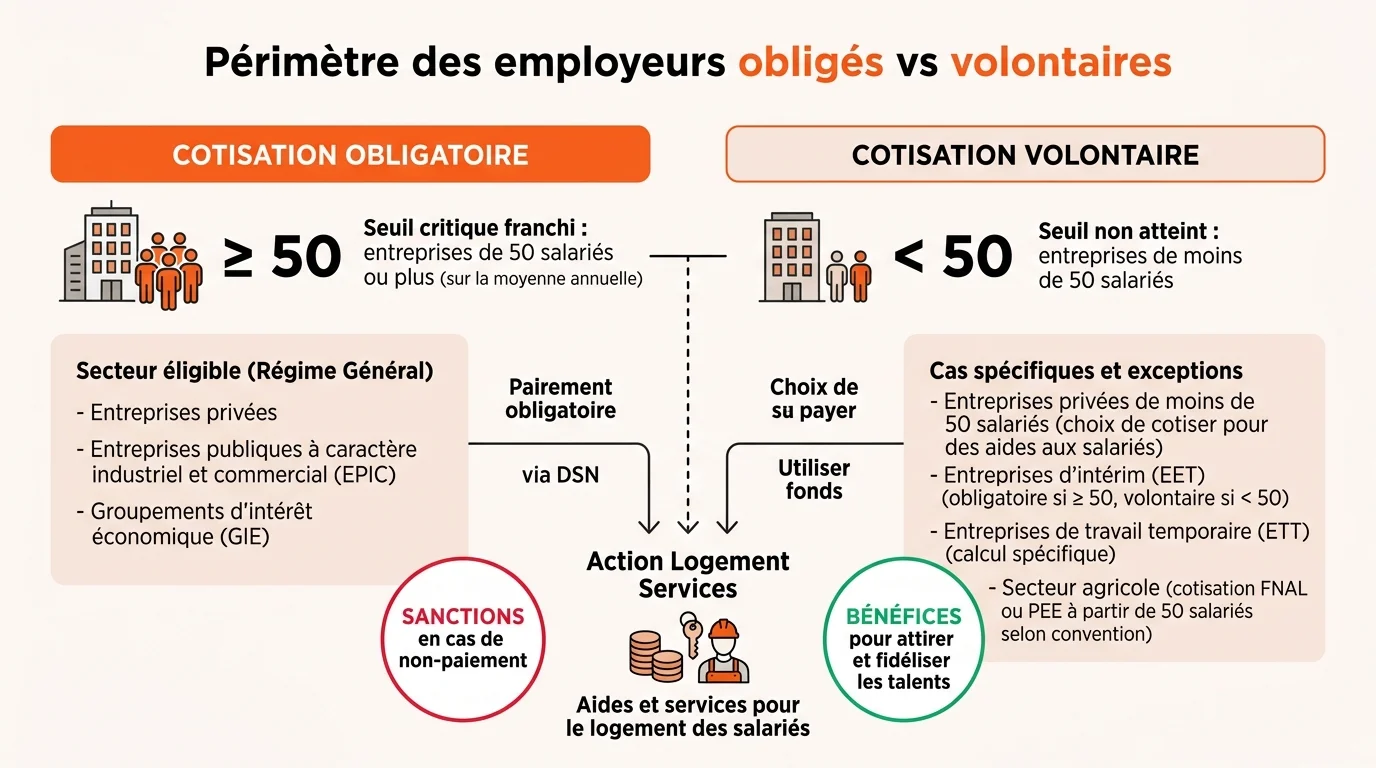
L’obligation de cotiser à la PEEC concerne les employeurs du secteur privé non agricole qui emploient au moins 50 salariés. Ce seuil, longtemps fixé à 20 salariés, a été relevé par la loi Pacte de 2019 dans une logique d’allègement administratif pour les PME. Les employeurs agricoles d’au moins 50 salariés relèvent quant à eux d’un dispositif équivalent géré par la Mutualité Sociale Agricole.
Sont exclus de l’obligation : les entreprises de moins de 50 salariés, les administrations publiques, les particuliers employeurs et certaines structures spécifiques. Pour autant, plusieurs groupes en deçà du seuil choisissent de cotiser volontairement pour offrir ces avantages à leurs équipes. Si vous travaillez dans une grande enseigne, un groupe industriel, une chaîne de distribution ou une ETI, votre employeur cotise très probablement.
Comment savoir si votre employeur cotise ?
Trois méthodes simples vous permettent d’obtenir la réponse en quelques minutes, sans démarche complexe. Mieux vaut commencer par la plus rapide avant de mobiliser votre service RH. Notez que cette vérification peut tout changer si vous préparez un projet locatif ou une accession à la propriété : les aides Action Logement viennent souvent compléter un crédit bancaire et améliorent votre capacité d’emprunt globale, comme nous l’expliquons dans notre guide sur les leviers concrets pour réduire le coût de votre crédit immobilier.
Vérifier sur le bulletin de salaire
Le bulletin de paie ne fait pas systématiquement apparaître la cotisation PEEC en clair, car elle est intégralement à la charge de l’employeur et ne touche pas votre salaire net. En revanche, certaines entreprises l’indiquent dans la zone « cotisations patronales » sous la mention « Effort construction », « PEEC » ou « Participation construction ». L’absence de ligne dédiée ne signifie pas pour autant que votre employeur ne cotise pas : tout dépend du logiciel de paie utilisé et du format choisi.
Examinez avec attention les rubriques liées aux contributions patronales sur trois ou quatre bulletins consécutifs. Si vous repérez l’une de ces mentions, votre entreprise cotise. Si rien n’apparaît, ne tirez aucune conclusion hâtive : passez à la méthode suivante.
Demander aux ressources humaines
Le service RH ou paie est l’interlocuteur le mieux placé pour répondre. Posez le sujet directement : « Notre entreprise cotise-t-elle à la PEEC, et si oui, auprès de quel organisme collecteur ? » La réponse vous donnera deux informations utiles : la confirmation de l’éligibilité, et le nom de l’organisme à contacter pour faire valoir vos droits (Action Logement Services dans la grande majorité des cas).
Profitez de cet échange pour demander si l’entreprise a noué des partenariats spécifiques (logements réservés, conventions Visale, accompagnement à la mobilité). Certains grands groupes disposent de quotas de logements réservés en zone tendue, qui ne sont accessibles qu’en passant par le service RH.
Consulter actionlogement.fr
Le site officiel actionlogement.fr propose un simulateur d’éligibilité qui ne demande pas l’identifiant de votre employeur. Vous renseignez quelques informations (statut professionnel, situation familiale, projet, revenus) et le simulateur vous indique les aides accessibles. Si le simulateur valide votre éligibilité, c’est que vous travaillez dans une entreprise qui cotise.
Vous pouvez également créer un espace personnel sur la plateforme et déposer une première demande pour tester le système. En cas de doute persistant, le numéro non surtaxé d’Action Logement (0 970 800) permet d’obtenir une confirmation rapide, après vérification du SIRET de votre employeur.
Quels avantages pour vous en tant que salarié ?
Si votre employeur cotise, vous accédez à un éventail d’aides souvent méconnu. Beaucoup de salariés découvrent ces droits trop tard, après avoir signé un bail ou un compromis sans solliciter Action Logement. Voici les principaux dispositifs à connaître avant de finaliser un projet immobilier.
Prêts Loca-Pass, Mobili-Jeune et autres aides locatives
L’Avance Loca-Pass est un prêt à taux zéro qui finance le dépôt de garantie demandé à la signature d’un bail, dans la limite de 1 200 euros, remboursable sur 25 mois. La garantie Visale, gratuite, joue le rôle de caution solidaire pour les jeunes de moins de 30 ans et les salariés en mobilité, ce qui rassure le bailleur sans solliciter un proche. L’aide Mobili-Jeune, réservée aux alternants de moins de 30 ans, prend en charge une partie du loyer (de 10 à 100 euros par mois) pendant la durée de la formation.
Pour les salariés contraints de déménager pour des raisons professionnelles, le Mobili-Pass propose une subvention ou un prêt à taux réduit qui couvre les frais d’agence, les honoraires de relocation ou les coûts de double résidence temporaire. Ces aides cumulables réduisent considérablement le coût d’une mobilité professionnelle.
Aides à l’accession à la propriété
Le prêt Accession Action Logement reste l’aide la plus emblématique pour devenir propriétaire. Il finance jusqu’à 30 000 euros à un taux fixe avantageux (1% au moment de la rédaction, hors assurance), pour l’acquisition d’une résidence principale neuve ou ancienne. Le prêt s’ajoute à votre crédit bancaire principal et fait baisser le coût total de votre opération de plusieurs milliers d’euros sur la durée.
D’autres dispositifs ciblent des publics spécifiques : prêt Travaux pour financer une rénovation énergétique dans la résidence principale, aide Achat-Travaux pour acquérir un bien à rénover, primes liées à l’amélioration du logement. Le cumul avec le prêt à taux zéro (PTZ) reste possible sous conditions, ce qui permet d’optimiser un plan de financement déjà tendu. Vérifier votre éligibilité avant de monter un dossier bancaire vous évitera de passer à côté d’un coup de pouce qui peut peser plusieurs milliers d’euros sur la durée du projet.